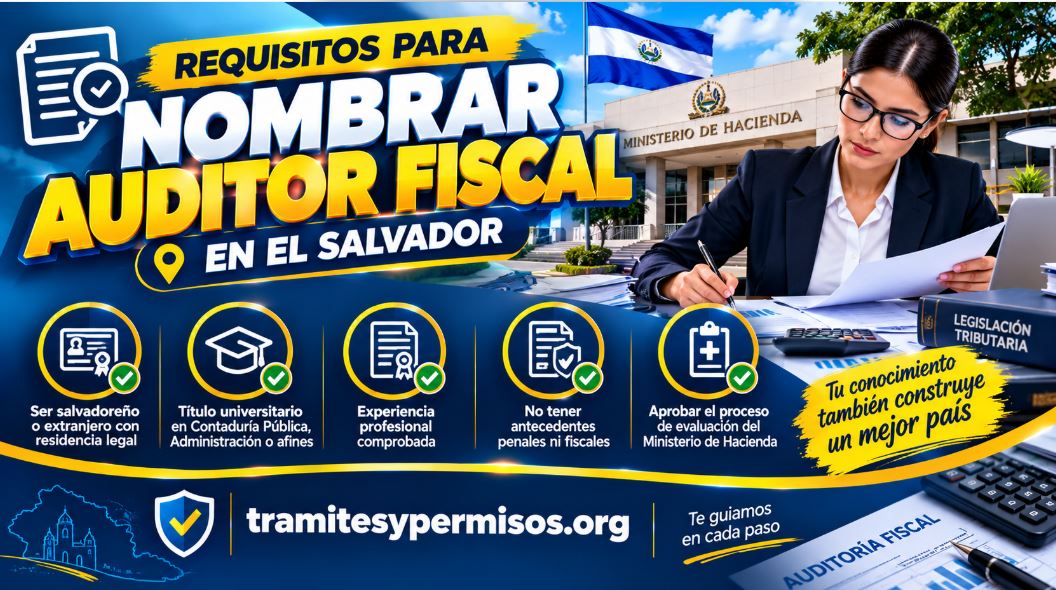
Nombrar un auditor fiscal en El Salvador es una obligación que deben cumplir determinados contribuyentes, de acuerdo con las condiciones establecidas en el Código Tributario. Este procedimiento permite designar a un profesional autorizado para revisar el cumplimiento de las obligaciones tributarias y emitir el dictamen e informe fiscal correspondiente.
No todas las personas naturales ni todas las empresas están obligadas a nombrar auditor fiscal. La obligación depende de factores como el total de activos, los ingresos obtenidos durante el ejercicio anterior y determinadas operaciones societarias, como una fusión, transformación o liquidación.
Además de seleccionar a un profesional que cumpla los requisitos legales, el contribuyente debe formalizar el nombramiento y comunicarlo al Ministerio de Hacienda mediante el sistema electrónico habilitado para este trámite. No basta con contratar verbalmente a un auditor o acordar sus honorarios: es necesario conservar la documentación que respalda la designación y presentar la información dentro del plazo correspondiente.
En esta guía encontrarás los requisitos para nombrar auditor fiscal en El Salvador, quiénes deben cumplir esta obligación, qué documentos solicita Hacienda, cómo presentar el informe de nombramiento y qué plazos debes tener en cuenta para evitar incumplimientos.
¿Quiénes están obligados a nombrar auditor fiscal en El Salvador?
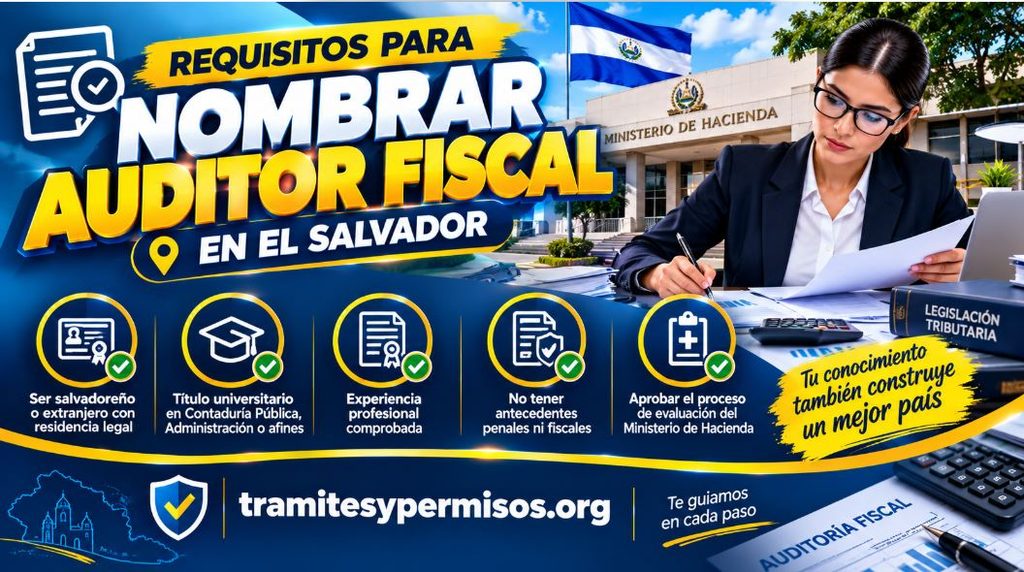
El artículo 131 del Código Tributario establece los supuestos en los que un contribuyente debe nombrar auditor para dictaminarse fiscalmente. Entre los casos principales se encuentran los siguientes:
- Contribuyentes que superan el límite legal de activos: se considera el total de activos al 31 de diciembre del año anterior al ejercicio que se dictaminará.
- Contribuyentes que superan el límite legal de ingresos: se toman en cuenta los ingresos del año anterior, conforme al umbral establecido en el Código Tributario.
- Sociedades que resultan de una fusión o transformación: deben cumplir la obligación durante el ejercicio en que ocurra la operación y en el siguiente.
- Sociedades en liquidación: deben considerar la obligación por los periodos o ejercicios comprendidos en el proceso de liquidación, conforme a las disposiciones legales.
Estos supuestos deben analizarse con los importes y las reglas vigentes para el ejercicio fiscal correspondiente. No conviene decidir si una empresa está obligada basándose únicamente en sus ventas actuales o en el saldo de una cuenta bancaria.
También es importante distinguir el nombramiento de auditor fiscal para efectos tributarios de una auditoría financiera voluntaria o de otras revisiones profesionales. Aunque puedan compartir ciertos procedimientos, no son necesariamente el mismo servicio ni responden a las mismas obligaciones legales.
¿Cuáles son los requisitos para nombrar auditor fiscal?
Los documentos y datos solicitados dependen del tipo de contribuyente y de la forma en que se formaliza el nombramiento. Para preparar el trámite ante el Ministerio de Hacienda, conviene reunir la siguiente información.
Requisitos para una sociedad o persona jurídica
Si el nombramiento corresponde a una sociedad, asociación u otra entidad comprendida en el procedimiento general, prepara:
- NIT del auditor fiscal que fue nombrado.
- Número y fecha del acta en la que consta el nombramiento.
- Certificación del acta de junta general de accionistas, socios o asociados, o del consejo directivo, según corresponda.
- Certificación del documento como copia fiel ante notario.
- NIT del notario que certificó el acta o legalizó la firma correspondiente.
- NIT de la persona que certificó el acta o punto de acta, según el caso.
- Número total de folios del documento que se cargará.
- Número del folio anterior y posterior del libro de actas respecto del folio donde consta el nombramiento.
- NIT del representante legal o apoderado, debidamente inscrito y actualizado ante la Administración Tributaria.
- Total de activos y total de ingresos del ejercicio anterior, conforme a los estados financieros correspondientes.
La certificación del acta debe prepararse en formato PDF, no como fotografía o imagen. Conserva el documento original y revisa que la información del acta coincida con la que ingresarás en el sistema electrónico.
Requisitos para una persona natural
Cuando el contribuyente se encuentre dentro de las categorías que presentan el nombramiento mediante contrato de servicios, Hacienda solicita información como:
- NIT del auditor fiscal nombrado.
- Fecha del contrato de servicios que respalda el nombramiento.
- Contrato de servicios en formato PDF.
- NIT del abogado y notario que certifica o legaliza la firma del documento, según corresponda.
- NIT del contribuyente, representante o apoderado, según el caso.
- Información financiera sobre los activos y los ingresos del ejercicio anterior.
No todas las categorías de contribuyentes utilizan exactamente los mismos documentos. Por eso, antes de cargar los archivos, selecciona el tipo de contribuyente correcto en el sistema de Hacienda y revisa los campos que solicita.
¿Qué requisitos debe cumplir el auditor fiscal nombrado?
No basta con elegir a un contador que preste servicios profesionales. El auditor debe cumplir las condiciones legales y profesionales necesarias para ejercer como auditor fiscal en El Salvador.
Antes de formalizar el nombramiento, verifica lo siguiente:
- Autorización profesional vigente: comprueba que el auditor esté autorizado y tenga sus credenciales vigentes ante el Consejo de Vigilancia de la Profesión de Contaduría Pública y Auditoría (CVPCPA).
- Registro ante Hacienda: el profesional debe contar con los registros y el acceso a los servicios electrónicos requeridos para utilizar el Sistema del Dictamen Fiscal.
- Datos de identificación correctos: confirma su NIT y la información que se utilizará para registrar el nombramiento.
- Aceptación del servicio: acuerda con el profesional el trabajo que realizará, el periodo que dictaminará y las condiciones de contratación.
- Documentación formalizada: prepara el acta o contrato correspondiente según la categoría del contribuyente.
Puedes comprobar la situación del profesional en el sitio del Consejo de Vigilancia de la Profesión de Contaduría Pública y Auditoría.
Es aconsejable verificar la autorización antes de aprobar el nombramiento. Si el profesional no tiene los registros requeridos, podrían presentarse problemas al intentar completar el trámite electrónico.
¿Cómo nombrar un auditor fiscal en El Salvador paso a paso?
El trámite se informa por internet a través del Sistema del Dictamen Fiscal del Ministerio de Hacienda. El procedimiento general puede organizarse de la siguiente manera.
1
Determina si estás obligado
Revisa los activos al cierre del año anterior, los ingresos del ejercicio previo y cualquier situación societaria que pueda generar la obligación de dictaminarse fiscalmente.
2
Selecciona al auditor
Comprueba que esté autorizado y registrado. Acuerda con él el alcance del trabajo, el periodo fiscal y los honorarios.
3
Formaliza el nombramiento
En una persona jurídica, prepara el acuerdo y el acta correspondiente. Para las categorías que procedan, formaliza el contrato de servicios que respaldará la designación.
4
Ingresa al sistema de Hacienda
Accede al Sistema del Dictamen Fiscal con las credenciales correspondientes. Revisa que el contribuyente y el equipo de trabajo estén habilitados para realizar el proceso.
5
Completa el informe de nombramiento
Introduce los datos financieros y de identificación, la información del acta o contrato y los datos adicionales que solicite el sistema según tu tipo de contribuyente.
6
Adjunta los documentos y finaliza
Carga los archivos en PDF, revisa la información y completa la presentación electrónica. Guarda el comprobante y el informe generado para respaldar el cumplimiento.
El formulario correspondiente es el F-456, Informe de Nombramiento, Renuncia o Sustitución de Auditor Fiscal, que se genera mediante el sistema una vez completado el procedimiento.
¿Cuál es el plazo para nombrar al auditor fiscal?
El artículo 131 del Código Tributario establece plazos específicos que debes considerar.
Para los supuestos ordinarios relacionados con los activos y los ingresos, el nombramiento debe efectuarse dentro de los primeros cinco meses siguientes al cierre del periodo anterior. En una empresa cuyo ejercicio fiscal coincide con el año calendario, esto normalmente lleva al plazo de finales de mayo.
Además, el nombramiento debe informarse a la Administración Tributaria dentro de los diez días hábiles siguientes a la fecha en que se realizó.
Hay reglas específicas para sociedades que se fusionan, se transforman o entran en liquidación. En esos casos, el nombramiento debe atender a las condiciones y al momento previstos para la operación correspondiente.
No confundas el plazo para nombrar al auditor con el plazo para presentar el informe de nombramiento. Son obligaciones relacionadas, pero distintas.
¿Qué pasa si se presenta fuera de plazo?
No cumplir con los plazos tributarios puede generar consecuencias conforme a la legislación aplicable. Si el nombramiento se realizó tarde o todavía no se ha presentado el informe, conviene revisar de inmediato la situación con un profesional tributario y consultar a Hacienda sobre el procedimiento que corresponde.
No es recomendable esperar al cierre del ejercicio para comprobar si el nombramiento quedó registrado correctamente.
¿Cuánto cuesta nombrar un auditor fiscal en El Salvador?
El trámite electrónico de presentación del informe ante el Ministerio de Hacienda es gratuito. Sin embargo, esto no significa que todo el proceso carezca de costos.
Debes diferenciar entre el trámite administrativo y los servicios profesionales que pueden ser necesarios:
| Concepto | Costo |
|---|---|
| Presentación del informe F-456 en Hacienda | Gratuito |
| Honorarios del auditor fiscal | Dependen del profesional y del trabajo contratado |
| Certificación notarial del acta o legalización de firma, cuando corresponda | Puede generar honorarios |
| Preparación de documentos adicionales | Depende de las necesidades del contribuyente |
Los honorarios del auditor no tienen por qué ser iguales para todas las empresas. Pueden variar según el volumen de operaciones, la complejidad contable, el número de establecimientos y el estado de la documentación tributaria.
Antes de contratar, solicita una propuesta por escrito que indique qué servicios incluye, cuál es el periodo que se dictaminará y qué documentos deberá proporcionar la empresa.
¿Qué diferencia hay entre nombrar un auditor fiscal y presentar el dictamen fiscal?
Aunque ambos procedimientos están relacionados, no son lo mismo.
El nombramiento de auditor fiscal es la designación formal del profesional y la comunicación de esa decisión al Ministerio de Hacienda mediante el informe correspondiente.
El dictamen e informe fiscal, en cambio, es el resultado del trabajo que realiza el auditor sobre el cumplimiento de las obligaciones tributarias del contribuyente durante el periodo que debe examinarse.
Por eso, presentar el F-456 no significa que ya se haya cumplido con la presentación del dictamen fiscal anual. El auditor debe realizar el trabajo contratado y presentar la documentación correspondiente dentro del plazo legal aplicable.
También es importante conservar la documentación contable y tributaria que el auditor necesite para revisar las declaraciones, los registros y las demás obligaciones fiscales.
Preguntas frecuentes sobre el nombramiento de auditor fiscal
¿Todas las empresas deben nombrar auditor fiscal?
No. La obligación depende de los supuestos establecidos en el artículo 131 del Código Tributario y de las demás disposiciones que correspondan. Es necesario revisar los activos, los ingresos y las circunstancias societarias del contribuyente.
¿Una persona natural puede estar obligada a nombrar auditor fiscal?
Sí. La obligación no se limita exclusivamente a sociedades mercantiles. Determinadas personas naturales y otras categorías de contribuyentes pueden estar obligadas cuando cumplen los criterios legales aplicables.
¿Dónde se presenta el nombramiento de auditor fiscal?
Se presenta en línea mediante el Sistema del Dictamen Fiscal del Ministerio de Hacienda, utilizando las credenciales requeridas.
¿Qué formulario se utiliza para informar el nombramiento?
Se utiliza el F-456, que corresponde al informe de nombramiento, renuncia o sustitución de auditor fiscal. El documento se genera mediante el sistema electrónico al completar el proceso.
¿Es necesario presentar el acta en PDF?
Para las personas jurídicas a las que corresponde respaldar el nombramiento mediante acta, Hacienda solicita la certificación en formato PDF, no como fotografía o imagen, con las formalidades notariales indicadas para el trámite.
¿Qué ocurre si el auditor renuncia?
El contribuyente debe atender los plazos establecidos en el Código Tributario para nombrar a un nuevo auditor e informar el cambio a Hacienda. Como regla general, el Código contempla diez días hábiles para realizar el nuevo nombramiento y un plazo específico para comunicarlo. Es importante comprobar la fecha de la renuncia y aplicar las disposiciones vigentes.
¿El trámite tiene algún costo en Hacienda?
La presentación electrónica del informe de nombramiento es gratuita. No obstante, pueden existir honorarios por la auditoría, la certificación notarial y otros servicios profesionales relacionados.
Conclusión
Los requisitos para nombrar auditor fiscal en El Salvador incluyen comprobar que el contribuyente está obligado a dictaminarse, seleccionar a un profesional autorizado, formalizar el nombramiento y presentar el informe F-456 a través del sistema electrónico del Ministerio de Hacienda.
La documentación varía según se trate de una sociedad, una persona natural u otra categoría de contribuyente. Por eso, antes de iniciar el trámite, conviene verificar los requisitos específicos, preparar los documentos en el formato solicitado y respetar los plazos legales.
Si tienes dudas sobre la obligación de tu empresa o sobre un nombramiento fuera de plazo, puedes consultar directamente con la Sección de Asistencia de Dictamen Fiscal del Ministerio de Hacienda en los teléfonos 2244-3660 y 2244-3688.
Fuentes oficiales
- Ministerio de Hacienda: informar nombramiento de auditor fiscal en línea
- Sistema del Dictamen Fiscal de Hacienda
- Información y requisitos del sistema de nombramiento de auditor fiscal
- Código Tributario de El Salvador, Asamblea Legislativa
- Consejo de Vigilancia de la Profesión de Contaduría Pública y Auditoría
Artículos relacionados
Cómo obtener el escalafón docente en El Salvador: requisitos, documentos y trámite en línea
Obtener el escalafón docente en El Salvador es un paso importante para quienes desean ejercer la docencia y registrar oficialmente…
Requisitos para licencia juvenil en El Salvador en 2026: edad, documentos, fianzas y precio
La licencia juvenil en El Salvador permite que los adolescentes comiencen a conducir legalmente antes de cumplir los 18 años,…
Requisitos para la doble nacionalidad en El Salvador: cómo obtenerla y qué documentos necesitas
La doble nacionalidad en El Salvador permite que una persona tenga la nacionalidad salvadoreña y la de otro país, siempre…
Requisitos para cambio de motor en El Salvador: documentos, costo y trámite
Si necesitas cambiar el motor de tu vehículo en El Salvador, es importante realizar el trámite correspondiente para que el…
Requisitos para viajar a Brasil desde El Salvador en 2026: pasaporte, visa y documentos necesarios
Viajar a Brasil desde El Salvador puede ser una excelente oportunidad para conocer destinos como Río de Janeiro, São Paulo,…
Requisitos para poner una farmacia en El Salvador: permisos, costos y pasos
Abrir una farmacia en El Salvador requiere cumplir requisitos legales, sanitarios y profesionales antes de comenzar a vender medicamentos al…